黑金時代 高性能瀝青基碳纖維的深度解析與產(chǎn)業(yè)展望
引言
碳纖維,被譽為21世紀(jì)的“黑金”材料,以其卓越的力學(xué)性能、低密度、高耐熱性和化學(xué)穩(wěn)定性,成為航空航天、國防軍工、新能源、交通輕量化等高端領(lǐng)域的戰(zhàn)略材料。其中,高性能瀝青基碳纖維(Pitch-based Carbon Fiber)憑借其極高的模量、優(yōu)異的導(dǎo)熱導(dǎo)電性和超高的碳收率,在眾多碳纖維品類中獨樹一幟,代表著碳纖維技術(shù)的高端方向。本報告旨在深度剖析高性能瀝青基碳纖維的產(chǎn)業(yè)現(xiàn)狀、技術(shù)壁壘、應(yīng)用前景及投資機(jī)遇,勾勒其“黑金時代”的發(fā)展藍(lán)圖。
一、碳纖維家族中的“黑金貴族”:高性能瀝青基碳纖維概述
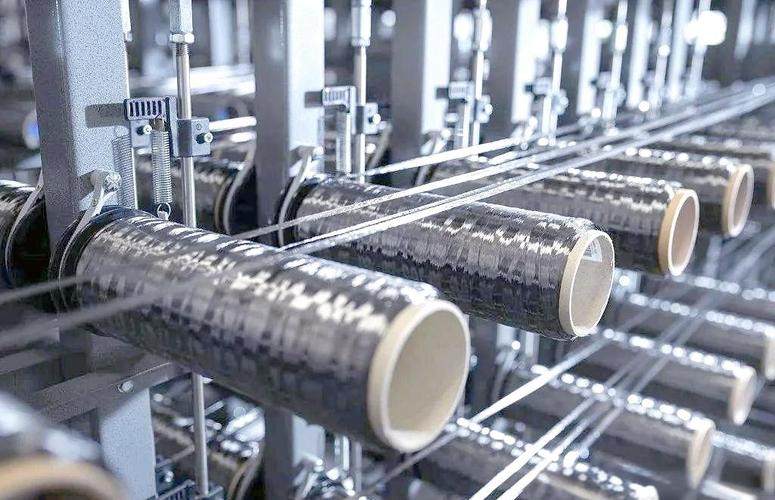
碳纖維按原料來源主要分為聚丙烯腈(PAN)基、瀝青基和粘膠基三大類。與占據(jù)市場主流的PAN基碳纖維相比,瀝青基碳纖維以石油瀝青、煤瀝青或合成瀝青為前驅(qū)體,經(jīng)過調(diào)制、紡絲、不熔化、碳化和石墨化等工藝制得。其核心優(yōu)勢在于:
- 超高模量:瀝青基碳纖維的碳含量可達(dá)99%以上,石墨化程度高,因此具有極高的彈性模量(通常超過500 GPa,甚至可達(dá)900 GPa以上),是PAN基高模碳纖維的1.5倍以上。
- 優(yōu)異導(dǎo)熱/導(dǎo)電性:高度石墨化的晶體結(jié)構(gòu)賦予其優(yōu)異的導(dǎo)熱系數(shù)(可達(dá)500-1000 W/m·K)和導(dǎo)電性,適用于散熱、電磁屏蔽等領(lǐng)域。
- 超高碳收率:瀝青原料價格低廉,碳化收率可達(dá)80%以上(PAN基僅約50%),理論成本優(yōu)勢顯著。
- 特殊功能特性:低熱膨脹系數(shù)、高阻尼、耐極高溫等,使其在尖端領(lǐng)域不可或缺。
根據(jù)性能差異,瀝青基碳纖維可分為通用級和高性能級。通用級(如各向同性瀝青基)強(qiáng)度較低,主要用于保溫隔熱、摩擦材料等;而高性能級(中間相瀝青基)則具備高強(qiáng)度、高模量,是航空航天、衛(wèi)星、導(dǎo)彈等高端領(lǐng)域的“寵兒”。
二、戰(zhàn)略價值與市場格局:小而精的黃金賽道
- 全球市場規(guī)模與增長
全球碳纖維市場長期由PAN基主導(dǎo),瀝青基碳纖維占比不足5%,但其單價和利潤率遠(yuǎn)高于通用PAN基產(chǎn)品。據(jù)行業(yè)數(shù)據(jù),2023年全球瀝青基碳纖維市場規(guī)模約2.5億美元,預(yù)計2030年將突破5億美元,年復(fù)合增長率(CAGR)超過10%。其中,高性能中間相瀝青基碳纖維增速更快,CAGR可達(dá)15%以上。
- 競爭格局:少數(shù)寡頭壟斷
由于技術(shù)壁壘極高,全球高性能瀝青基碳纖維產(chǎn)能高度集中。主要生產(chǎn)商包括:
- 日本三菱化學(xué):全球龍頭,兼具各向同性和中間相瀝青基碳纖維生產(chǎn)能力,產(chǎn)品應(yīng)用于航空航天、工業(yè)領(lǐng)域。
- 日本吳羽(Kureha):專注于中間相瀝青基碳纖維,在高導(dǎo)熱領(lǐng)域優(yōu)勢明顯。
- 美國氰特(Solvay):通過收購獲得瀝青基碳纖維技術(shù),服務(wù)國防與航天。
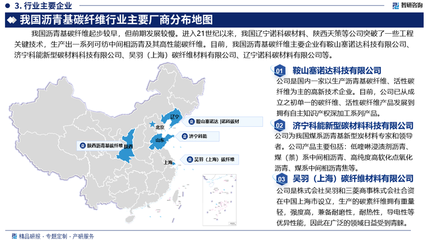
- 中國中科院山西煤化所、湖南大學(xué)等:國內(nèi)研發(fā)領(lǐng)先,但產(chǎn)業(yè)化規(guī)模較小,主要滿足國防需求。
韓國、印度等也在加速布局。整體看,日本企業(yè)在技術(shù)和市場上占據(jù)主導(dǎo)地位,中國正處于追趕階段。
- 中國市場:自主可控迫在眉睫
中國瀝青基碳纖維研究起步于20世紀(jì)70年代,中科院山西煤化所是國內(nèi)核心研發(fā)單位,實現(xiàn)了中間相瀝青基碳纖維的實驗室和中試生產(chǎn)。但由于工程化難題,目前國內(nèi)高端產(chǎn)品仍依賴進(jìn)口或僅小批量供應(yīng)軍工。在“國產(chǎn)替代”和“自主可控”戰(zhàn)略下,政策與資本正加速涌入,預(yù)計未來五年將迎來產(chǎn)業(yè)化突破。
三、高壁壘背后的核心技術(shù):從瀝青到“黑金”
高性能瀝青基碳纖維的制造涉及多學(xué)科交叉,壁壘極高,主要體現(xiàn)在:
- 原料調(diào)制:中間相瀝青的制備
高性能碳纖維要求原料為100%中間相瀝青(液晶態(tài)),其制備需對石油瀝青或煤瀝青進(jìn)行嚴(yán)格凈化、熱縮聚或催化改性,控制中間相含量、軟化點和分子量分布。雜質(zhì)、不均勻性會導(dǎo)致紡絲斷頭、性能下降。該過程工藝窗口窄,規(guī)模化難度大。
- 紡絲技術(shù):熔融紡絲的精髓
中間相瀝青熔融紡絲需在高溫(300-400℃)下進(jìn)行,對噴絲板設(shè)計、溫度場控制、牽伸比等要求苛刻。纖維直徑的均勻性直接決定最終性能。紡絲速度低,生產(chǎn)效率遠(yuǎn)低于PAN基。
- 不熔化與碳化:結(jié)構(gòu)演變的控制
不熔化處理需在氧化氣氛中緩慢升溫,使瀝青纖維交聯(lián),避免熔融。碳化和石墨化(2000-3000℃)過程中,需精確控制升溫速率和氣氛,以促進(jìn)石墨微晶的取向和長大。任何缺陷都會遺傳到最終纖維。
- 工程化瓶頸:設(shè)備與成本
生產(chǎn)設(shè)備需耐高溫、耐腐蝕,且連續(xù)化生產(chǎn)困難。中間相瀝青的合成收率低、能耗高,導(dǎo)致成本居高不下。目前高性能瀝青基碳纖維價格高達(dá)每公斤數(shù)千元甚至上萬元,遠(yuǎn)高于PAN基。
四、應(yīng)用領(lǐng)域:從星空到大地
高性能瀝青基碳纖維的獨特性能使其在多個高精尖領(lǐng)域不可替代:
- 航空航天與國防
- 衛(wèi)星結(jié)構(gòu)件:高模量、低熱膨脹,確保在極端溫差下尺寸穩(wěn)定。
- 導(dǎo)彈鼻錐、發(fā)動機(jī)噴管:耐高溫、抗燒蝕。
- 航天器散熱板:高導(dǎo)熱,有效管理熱載荷。
- 電子信息與熱管理
- 高導(dǎo)熱復(fù)合材料:用于5G基站、芯片散熱、LED基板,解決熱聚集問題。
- 電磁屏蔽材料:導(dǎo)電性優(yōu)異,用于精密電子設(shè)備。
- 工業(yè)與交通
- 高端體育器材:高爾夫桿、釣魚竿、自行車等,提升剛性和輕量化。
- 汽車制動系統(tǒng):摩擦材料,耐高溫、耐磨損。
- 風(fēng)電葉片、壓力容器:超高模量可減重增效。
- 未來潛力:核能、儲能
- 核反應(yīng)堆材料:耐輻射、高導(dǎo)熱。
- 超級電容器電極:高比表面積、導(dǎo)電性。
五、挑戰(zhàn)與機(jī)遇:黑金時代的投資邏輯
挑戰(zhàn):
- 技術(shù)壁壘高:研發(fā)周期長,資金投入大。
- 成本居高不下:限制大規(guī)模民用。
- 產(chǎn)業(yè)鏈不完整:原料、設(shè)備、應(yīng)用配套不足。
- 國際競爭激烈:日本企業(yè)專利封鎖和市場壟斷。
機(jī)遇:
- 政策支持:中國“十四五”新材料規(guī)劃將高性能碳纖維列為重點。
- 下游需求爆發(fā):航空航天、新能源、電子散熱等領(lǐng)域高速增長。
- 國產(chǎn)替代空間巨大:進(jìn)口依賴度高,替代需求迫切。
- 技術(shù)進(jìn)步:國內(nèi)科研機(jī)構(gòu)不斷突破,產(chǎn)業(yè)化條件逐步成熟。
投資建議:關(guān)注具有技術(shù)積累的科研院所孵化企業(yè)、軍工配套企業(yè),以及布局中間相瀝青和紡絲設(shè)備的公司。短期看軍工訂單,長期看民用拓展。
六、未來展望:邁向低成本、高附加值
未來高性能瀝青基碳纖維的發(fā)展將呈現(xiàn)以下趨勢:
- 原料創(chuàng)新:開發(fā)低成本合成瀝青、催化改性技術(shù),降低中間相瀝青成本。
- 工藝優(yōu)化:改進(jìn)紡絲速度、連續(xù)化生產(chǎn),提升效率。
- 復(fù)合化:與樹脂、金屬、陶瓷復(fù)合,拓展應(yīng)用場景。
- 綠色制造:利用煤化工、石油化工副產(chǎn)物,實現(xiàn)循環(huán)經(jīng)濟(jì)。
- 智能化:引入AI和自動化控制,提高質(zhì)量一致性。
隨著技術(shù)成熟和成本下降,高性能瀝青基碳纖維將從“貴族”走向“平民”,在更廣闊的工業(yè)領(lǐng)域創(chuàng)造價值,真正開啟“黑金時代”。
高性能瀝青基碳纖維是碳纖維皇冠上的明珠,其技術(shù)難度高、戰(zhàn)略價值大、應(yīng)用前景廣。盡管當(dāng)前全球市場被少數(shù)企業(yè)壟斷,但中國正加速追趕。在自主可控和產(chǎn)業(yè)升級的雙輪驅(qū)動下,瀝青基碳纖維有望成為新材料領(lǐng)域的下一個風(fēng)口。對于投資者和產(chǎn)業(yè)界而言,布局這一高壁壘賽道,既是挑戰(zhàn),更是機(jī)遇。黑金時代,未來已來。
如若轉(zhuǎn)載,請注明出處:http://m.azcec.cn/product/21.html
更新時間:2026-11-10 12:05:31